カーリースの審査は厳しい?結果はいつ・どう届くか、信販会社と申込前の準備
※この記事には広告(PR)を含みます。
カーリースは、リース会社が車を買って貸す契約なので、申込みのときに審査があります。「ローンより通りやすい?」「落ちたらどうする?」と気になる人も多いはずです。審査の基準は各社とも公表していませんが、一般的に見られる点と、申し込む前にできる準備はあります。この記事でまとめます。
すでに審査に落ちてしまい、「何がいけなかったのか」「もう車に乗れないのでは」と落ち込んでいる人もいるかもしれません。審査の基準は公表されておらず、信用情報機関のCICも否決された理由は分からないと案内しているので、理由が見えずに不安になるのは当然です。落ちたことは人としての評価ではなく、申込みの条件と今の状況が合わなかったという結果です。次に申し込む前に確かめる順番は、下の「審査に落ちたら、次に申し込む前の順番」にまとめました。
審査で見られる主な点
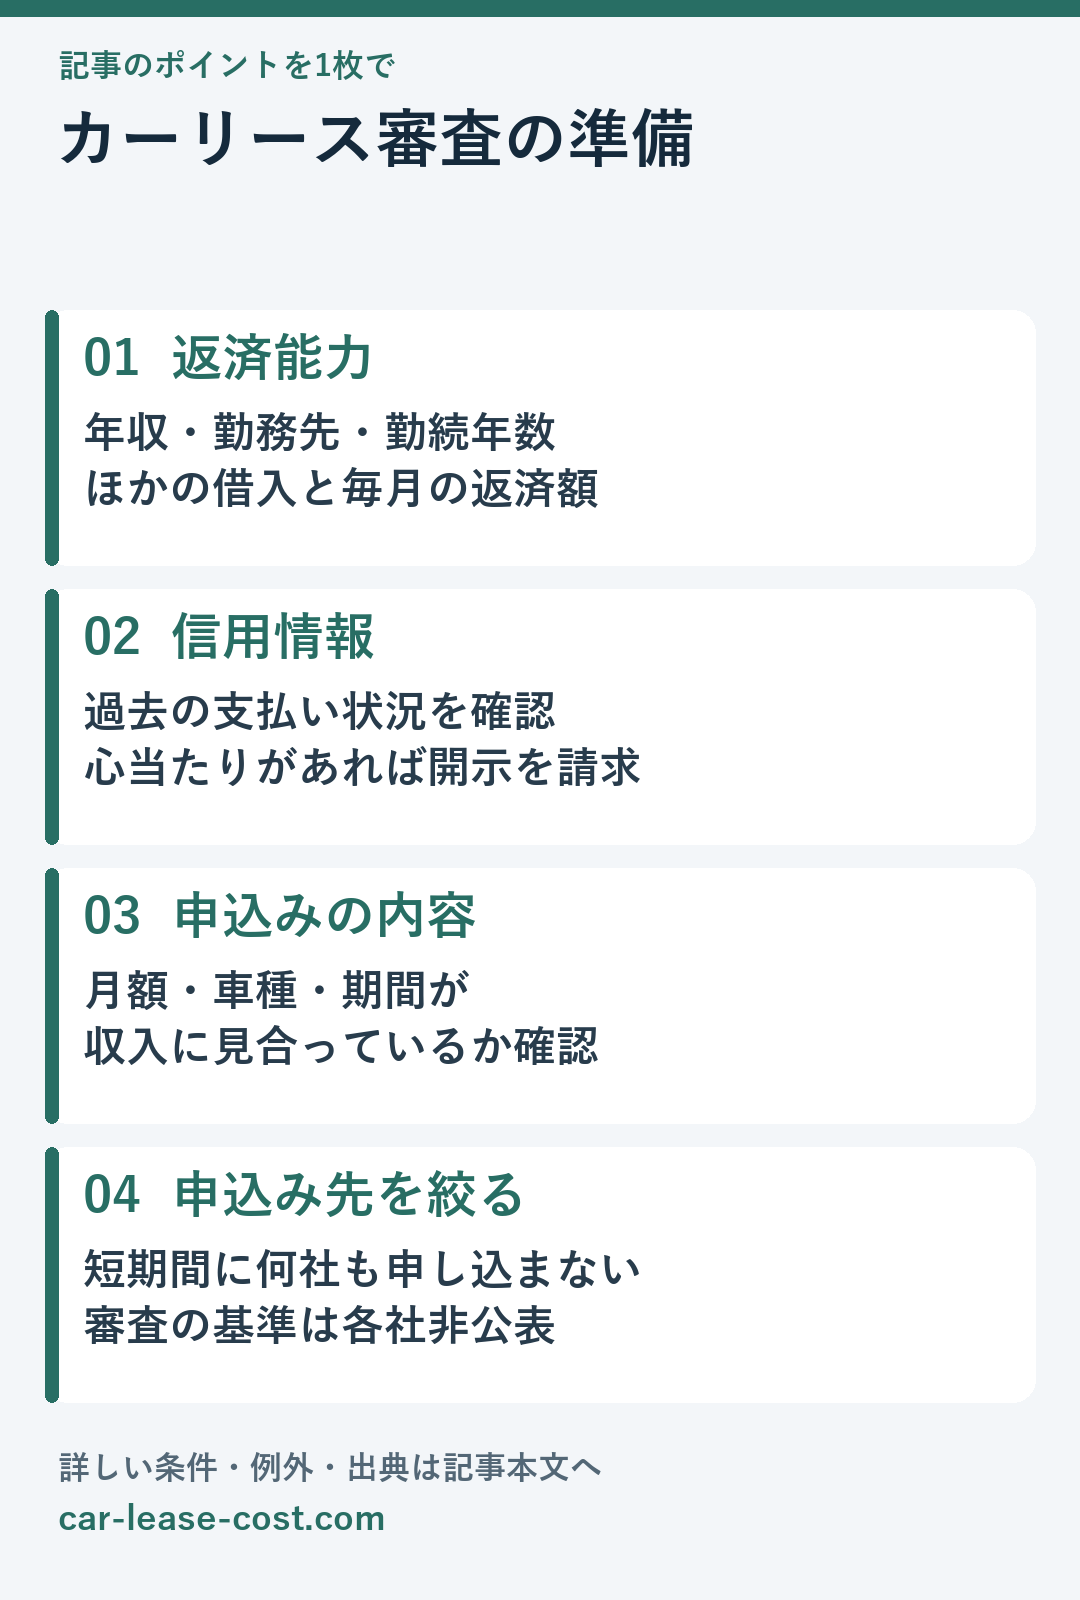
各社の審査基準は公表されていませんが、ローンやクレジットの審査では一般に次の点が見られるとされています。
| 見られる点 | 中身 |
|---|---|
| 返済能力 | 年収、勤め先、勤続年数、ほかの借入の返済額 |
| 信用情報 | 過去のローンやクレジットの支払い状況(延滞の記録など) |
| 申込みの内容 | 車の価格・月額・契約期間が、収入に対して無理のない範囲か |
信用情報には、ローンやカードの申込みの記録も残ります(CICでは照会日から6か月間)。短い期間に何社も申し込むと、審査で不利になることがあるとされています。
申し込む前にできる準備
- 月額を収入に見合った範囲にする:車種のグレードを下げる、ボーナス払いを使わない、契約期間を見直すなどで、月額を抑えます(「月額の決まり方」の記事を参照)。
- ほかの借入を整理する:カードローンなどの残高が多いと、返済能力の判断に影響します。
- 自分の信用情報を確かめる:心当たりがある場合は、信用情報機関に開示を請求して、記録を確かめられます。
- 申込み先を絞る:比較サイトや見積もりで候補を絞ってから申し込み、一度に何社も申し込まないようにします。
審査に通らなかったときは
- 審査に通らなかった理由は、一般に開示されません。
- 月額の安い車種に変える、頭金を入れる、連帯保証人を立てるなど、条件を変えると通る場合があります(対応はリース会社による)。
- 中古車のカーリースは、新車より月額を抑えられることがあります(「中古車のカーリース」の記事を参照)。
審査に落ちたら、次に申し込む前の順番
「カーリース 審査 落ちた」と調べている人に向けて、すぐに別の会社へ申し込む前にできることを順に並べます。
- すぐに次の会社へ申し込まない:申込みの記録はCICでは照会日から6か月間残ります。短期間に申込みが重なると不利になることがあるとされているため、まず原因の見当をつけます。
- 自分の信用情報を開示して確かめる:CICは否決の理由は分からないとしていますが、開示で今の登録内容(延滞の記録、ほかの契約の残高など)は確かめられます。インターネット開示は8:00〜21:45、手数料500円(税込)で、署名用電子証明書つきのマイナンバーカードなどが必要です。
- 月額と収入のバランスを見直す:車種・グレード・オプション・契約期間を変えて月額を下げた見積もりを作ります(「カーリースが高いと感じたら」の下げ方も参考に)。
- ほかの借入を減らしてから申し込む:カードローンなどの返済中の残高は、返済能力の判断に関わります。
- 条件を変えられないか聞く:頭金や連帯保証人で対応できるかは、リース会社に直接確かめます。購入や中古車も含めて、同じ期間の総額で比べ直すのも一つの方法です(リースと購入の5年総額)。
延滞の記録など、思い当たる原因が開示で見つかった場合は、その記録が残る期間(CICではクレジット情報は契約期間中と契約終了から5年間)も確かめてから、次の申込みの時期を決めてください。
住宅ローンの審査を控えているときに、カーリースを契約してよい?
家を買う予定があるのに車も必要になり、「今リースを契約したら住宅ローンに響くのでは」と迷う人は少なくありません。どちらも暮らしに欠かせない契約なので、順番を慎重に考えたくなるのは自然なことです。
住宅金融支援機構の【フラット35】は、年収に占める「すべてのお借入れ」の年間返済額の割合(総返済負担率)を、年収400万円未満は30%以下、400万円以上は35%以下としています。「すべてのお借入れ」には自動車ローン・教育ローン・カードローン(クレジットカードの分割払い・リボ払いを含む)などが挙げられていますが、カーリースのリース料を含めるかは書かれていません。民間の住宅ローンの基準も金融機関ごとに違います。
- 申込先の金融機関に、リース料を返済額に含めるか聞く:事前審査の前に、契約中・契約予定のリースがあると伝えて確かめます。
- 年収に対するリース料の割合を自分で出しておく:たとえば年収420万円で月25,000円のリースなら、年30万円で年収の約7.1%です。住宅ローンの年間返済額と足して、上の割合と比べてみます。
- 事前審査の後に新しく契約するなら、先に金融機関に相談する:事前審査で申告した内容から借入れや契約が増えることになるため、決める前に伝えておきます。
- 車がすぐに必要でなければ、住宅ローンの契約が済んでから申し込むのも一つの方法です。
PR(広告)
契約前に公式条件を確認する
審査の通過を保証するものではありません。月額だけでなく契約期間・解約条件を確認してください。
マイカーリース 定額ニコノリパック
リンク先で申込み等があった場合、当サイトに報酬が支払われることがあります。
よくある質問
Q. カーリースの審査基準は公表されていますか? A. 各社とも審査基準は公表していません。一般には、返済能力・信用情報・申込みの内容が見られるとされています。
Q. カーリースの審査に落ちた理由は教えてもらえますか? A. 理由は一般に開示されません。CICも、審査は各社が独自の基準で行っており、否決された理由は分からないと案内しています。自分の信用情報は開示で確かめられます。
Q. 短期間に何社も申し込んでも大丈夫ですか? A. 申込みの記録は信用情報機関に残ります(CICでは照会日から6か月間)。短期間に複数申し込むと、審査で不利になることがあるとされているため、候補を絞ってから申し込みましょう。
審査結果の電話が来ないときは?
混雑時は2〜3日かかる場合があります。電話に出られなかった場合は再連絡を待つか着信番号へ折り返します。仮審査通過後の案内がない場合は、公式Q&Aがカスタマーセンターへの問合せを案内しています。
審査に落ちたら別の会社でも審査されますか?
ニコノリは3社の信販会社との提携と独自基準のカーリースを案内しています。基準や必要書類が異なり、通過が保証される制度ではありません。
Q. 住宅ローンの審査前にカーリースを契約すると影響しますか? A. 【フラット35】の総返済負担率の基準は、年収400万円未満で30%以下、400万円以上で35%以下です。対象の借入れに自動車ローンは明記されていますが、リース料の扱いは書かれていないため、申込先の金融機関に含めるかを確かめてから契約の順番を決めましょう。
参考にした情報(確認日:2026年10月24日)
- CIC「信用情報は、どのくらいの期間CICに登録されていますか?」
- 三菱UFJニコス「クレジットカードの審査基準とは?」
- CIC「クレジットの申込みを断られたのですが、CICで理由はわかりますか?」(2026年11月8日確認)
- CIC「インターネットで開示」(2026年11月8日確認)
- 住宅金融支援機構「【フラット35】ご利用条件」(2026年11月9日確認)
本記事は一般的な情報の提供を目的としており、個別の審査結果を保証するものではありません。
審査の結果はいつ・どう届く?(ニコノリの例)
| 項目 | 公式Q&Aの案内 |
|---|---|
| 所要日数 | 最短当日中。混み合うと2〜3日 |
| 連絡方法 | 電話のみ。メール・LINEでは通知しない。出られない場合は再連絡を待つか着信番号へ折返し |
| 審査会社 | オリコオートリース・アプラス・ジャックスリースの3社と提携。会社ごとの異なる基準で審査を受ける仕組みと独自基準のカーリースを案内 |
| 仮審査の有効期間 | 3か月。経過後は再申込み |
| 自己破産の手続き中・経験あり | 仮審査の申込みは可能。契約できるかは審査結果次第 |
| 必要書類 | 運転免許証、引落口座が分かる物・銀行印等。外国籍は在留カード |
審査通過の保証はありません。仮審査の申込みだけでは契約は確定しません。勤務先への連絡方法は、担当窓口・信販会社へ確認してください。
今回確認した公式情報
確認日:2026年11月5日。各リンク先の適用日と利用条件をご確認ください。
買った後の手間まで、先に考えておこう。