カーリースが払えないときはどうなる? 滞納から契約解除までの流れと、先にやるべきこと
※この記事には広告(PR)を含みます。
月々の支払いができないかもしれないと思うと、車を引き上げられるのでは、家族に知られるのでは、と不安になるのは当然です。ただ、滞納する前に動けば、選べる手はまだ残っています。契約そのものを後悔している場合は「カーリースを後悔しているときの考え方」も参考にしてください。
収入が減った、病気で働けなくなった。カーリースの月額が払えなくなったとき、何が起きるのかを知っておくと、取れる手が見えてきます。カーリースは原則として途中解約ができず、解約できても解約金がかかる契約です。この記事では、滞納したときの一般的な流れと、払えなくなりそうなときに先にやるべきことをまとめます。
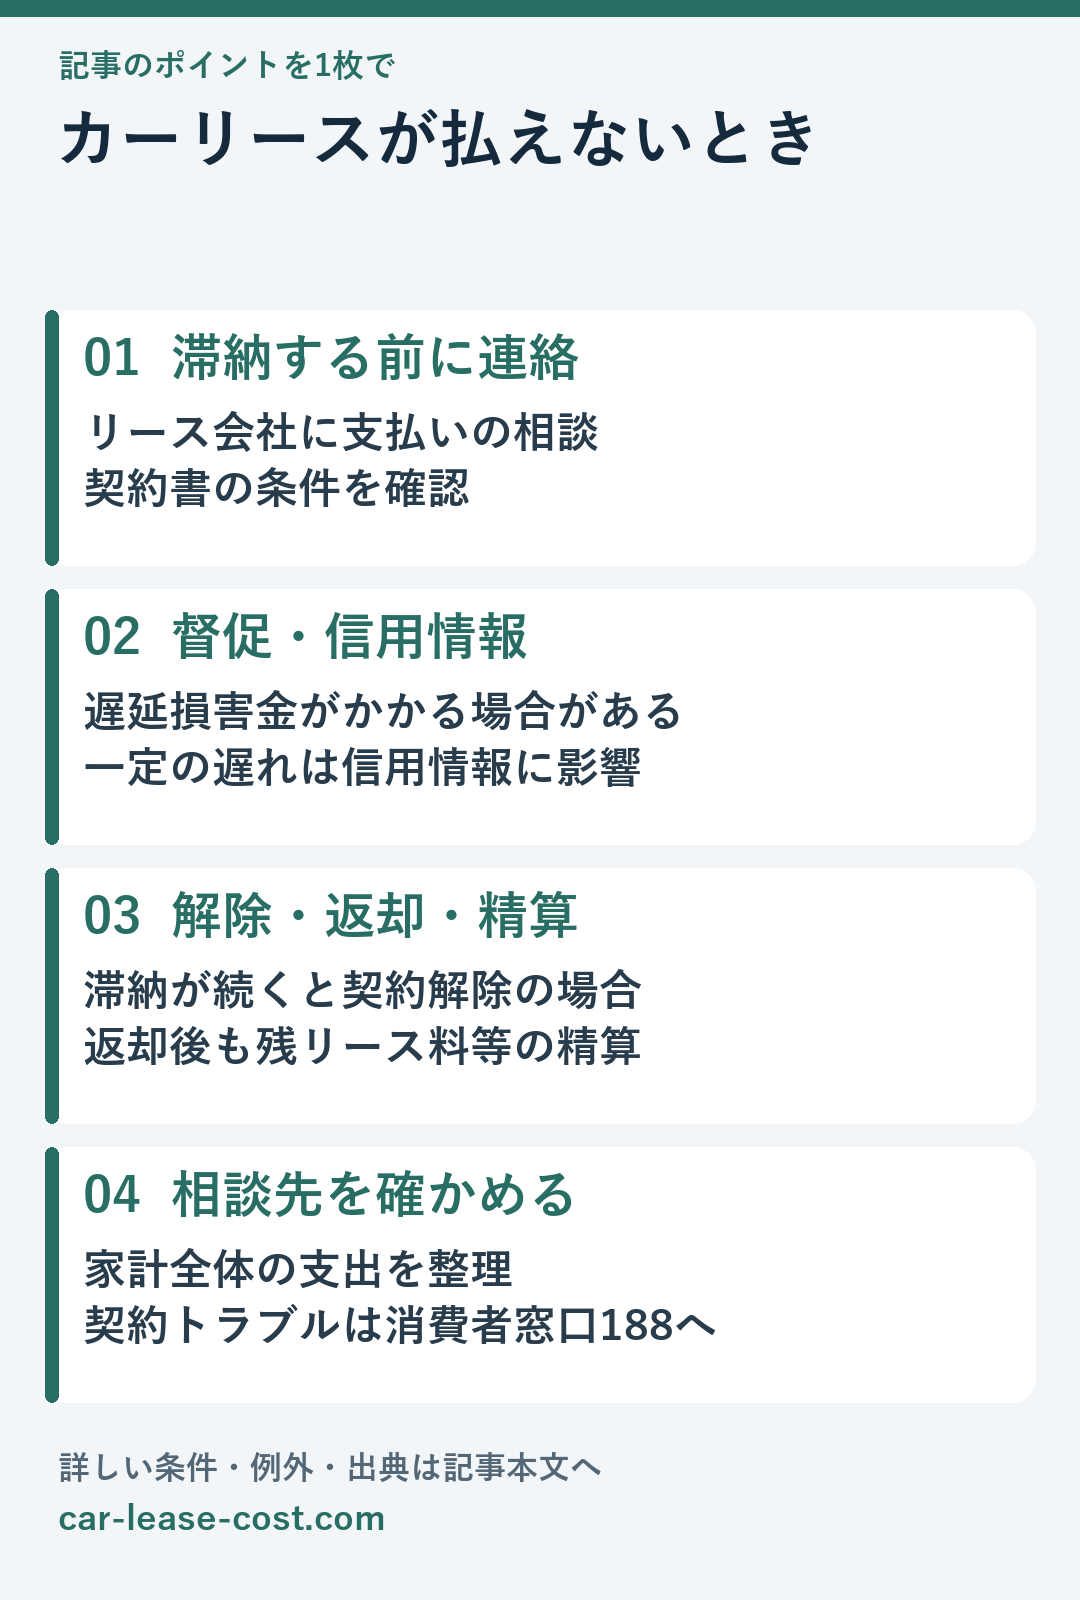
滞納すると起きること(一般的な流れ)
実際の扱いは契約書(約款)によりますが、一般的には次のように進みます。
- 引き落としができず、督促が来る:遅延損害金がかかることがあります。
- 滞納が続くと、信用情報に記録される:信販会社などを通した契約では、支払いが一定期間(一般に61日以上または3か月以上)遅れると「異動」として信用情報機関に登録され、新しいローンやカードの審査に影響します。クレジット情報は、契約中と契約終了後5年間保有されます(CIC)。
- 契約が解除され、車の返却を求められる
- 残りのリース料などの精算を求められる:解除になった場合、残りの期間分のリース料や違約金を、まとめて請求されるのが一般的です。
国民生活センターも、カーリースは「中途解約は原則できず、解約できても解約料などが発生する」と注意を呼びかけています。紹介されている相談事例では、月2万円・4年契約の軽自動車を半年で返そうとしたところ、約120万円の解約料を求められています。
払えなくなりそうなら、先にやること
- 滞納する前に、リース会社に連絡する:支払日の変更や、支払い方法の相談に応じてもらえる場合があります。連絡せずに滞納するのがいちばん不利です。
- 契約書で、中途解約・解除時の精算方法を確認する:解約金の計算方法、残価の扱い、返却時の原状回復の条件を見ます(「途中解約と解約金」「返却時の精算」の記事も参照)。
- 家計全体を見直す:カーリース以外の借入もあるなら、返済の優先順位を整理します。
- 困ったら相談する:契約内容に納得できない場合は、消費者ホットライン「188」で、お住まいの地域の消費生活センターに相談できます。
法律の相談先(法テラス)
違約金や残りのリース料をまとめて請求されて払えない、ほかの借入もある、という場合は、国が設立した法テラス(日本司法支援センター)で、問題に合った相談窓口や制度の案内を受けられます。法テラス・サポートダイヤルは0570-078374(平日9:00〜21:00、土曜9:00〜17:00)です。弁護士・司法書士による無料法律相談は、収入と資産が一定の基準以下の人が対象で、同じ問題につき3回まで、1回30分、原則として予約制です(確認日:2026年11月7日)。基準額は家族の人数や住む地域で変わるため、法テラスで確認してください。KINTOなど各社の解約金の考え方は「カーリースの途中解約と解約金」にまとめています。
契約前に防げること
- 月額だけでなく、中途解約時にいくら払うことになるかを、契約前に確かめる
- 契約期間を、収入の見通しに合わせて長くしすぎない
- 走行距離の上限や、満了時の残価の精算方法を確かめる
総額での比べ方は「カーリースの総額の例」や「見積もりのチェック」で解説しています。
よくある質問
Q. カーリースを滞納すると、すぐに車を引き上げられますか? A. 扱いは契約によりますが、一般的には督促のあと、滞納が続くと契約解除となり、車の返却と残りのリース料などの精算を求められます。払えなくなりそうな時点で、リース会社に相談しましょう。
Q. カーリースの滞納は、信用情報に残りますか? A. 信販会社などを通した契約では、支払いが一定期間遅れると信用情報機関に登録されます。CICでは、クレジット情報は契約中と契約終了後5年間保有されます。
参考にした情報(確認日:2026年10月24日)
- 国民生活センター 見守り新鮮情報 第544号「カーリース選びは慎重に」(2026年6月25日)
- CIC「信用情報は、どのくらいの期間CICに登録されていますか?」
- 三菱UFJニコス「クレジットカードの審査基準とは?」(延滞と異動情報の説明)
- 法テラス「法テラスとは」(サポートダイヤル、確認日:2026年11月7日)
- 法テラス「無料法律相談のご利用の流れ」(確認日:2026年11月7日)
本記事は一般的な情報の提供を目的としており、個別の契約について助言するものではありません。
買った後の手間まで、先に考えておこう。